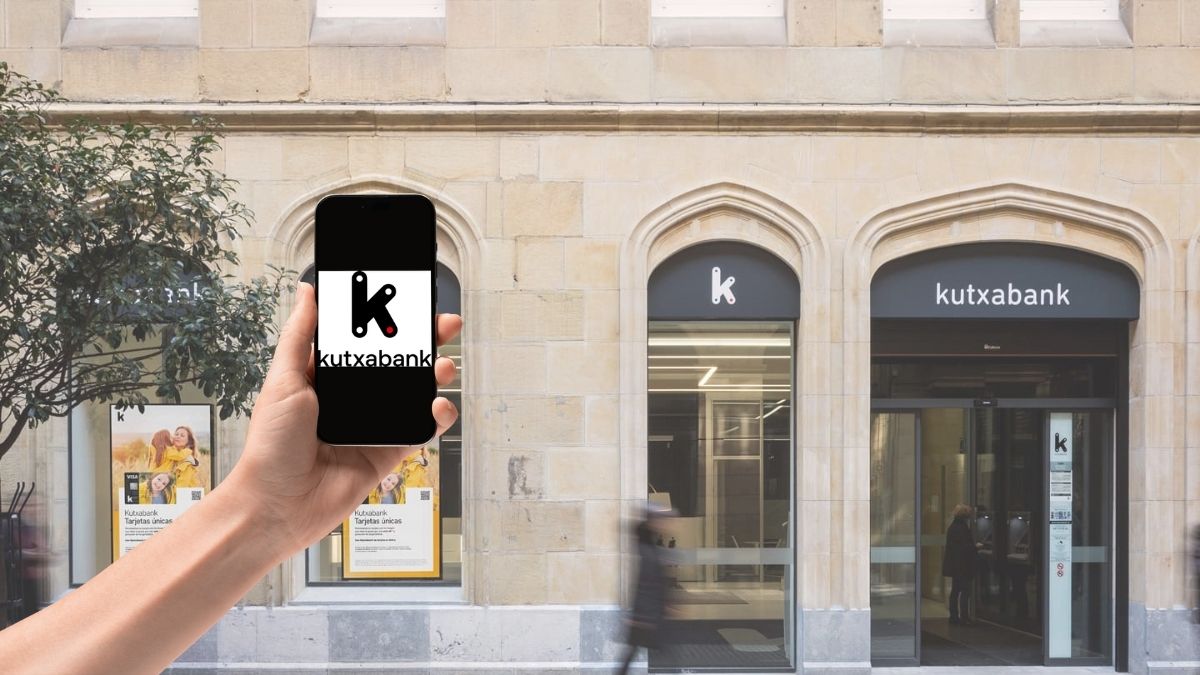
Kutxabank ha iniciado un ambicioso proyecto que culminará en 2028 con el lanzamiento de un banco digital. Esta iniciativa busca potenciar su presencia en el sector financiero y competir de manera efectiva contra neobancos y entidades digitales emergentes. La propuesta no solo incluye una gama variada de servicios financieros, sino que apunta a captar un segmento de clientes que demanda soluciones más adaptadas a la era digital.
La nueva plataforma digital de Kutxabank ofrecerá productos como depósitos, hipotecas, créditos personales, y financiación al consumo. Además, la entidad planea incorporar características como tarjetas de débito y crédito, seguros, servicios de Bizum y una variedad de productos de inversión. Entre estos bienes, se encuentran fondos de inversión, planes de pensiones, y opciones de inversión en criptomonedas.
Distribución de la nueva entidad
En su estrategia de implementación, Kutxabank establecerá una distribución geográfica del banco digital, con su dirección central en Bilbao, donde se situarán la mayoría de los directivos, y la operación administrativa en Madrid. Este enfoque busca optimizar la gestión y fomentar la colaboración entre los diferentes departamentos.
El equipo a cargo de este nuevo emprendimiento incluye a Iker de los Ríos, un profesional con experiencia en fintech, que previamente ocupó roles directivos en la plataforma Fintonic. Su experiencia se considera un activo valioso para el desarrollo de esta nueva división dentro de la entidad.
Como parte de su estrategia para captar clientes digitales, Kutxabank ha elevado la rentabilidad de su Cuenta Remunerada a un 3,10% TAE para nuevos usuarios durante el primer año. Esta estrategia promocional estará vigente hasta el 22 de noviembre, y busca atraer a nuevos clientes a través de un producto con destacados beneficios, como la posibilidad de gestionar hasta 100.000 euros sin penalizaciones ni comisiones.
Resultados financieros positivos
En lo que va del año, Kutxabank ha reportado un aumento del 22% en su beneficio neto, alcanzando los 405,5 millones de euros, al mismo tiempo que su volumen de negocio creció un 10%, situándose en 155.395 millones de euros. A pesar de una ligera disminución del 2% en la financiación para compra de vivienda, registraron un aumento del 24,8% en la concesión de préstamos al consumo, lo que subraya la creciente demanda en este ámbito.
Las inversiones crediticias, destinadas al desarrollo empresarial, también reflejan un crecimiento significativo del 19,3%, alcanzando los 18.450 millones de euros. Este incremento se ha visto impulsado principalmente por un aumento en las operaciones de banca corporativa y en el sector inmobiliario.
De esta manera, Kutxabank se posiciona no solo como un competidor en el sector bancario tradicional, sino también como un jugador relevante en el ámbito digital, un sector en plena expansión que responde a las nuevas necesidades de los consumidores.