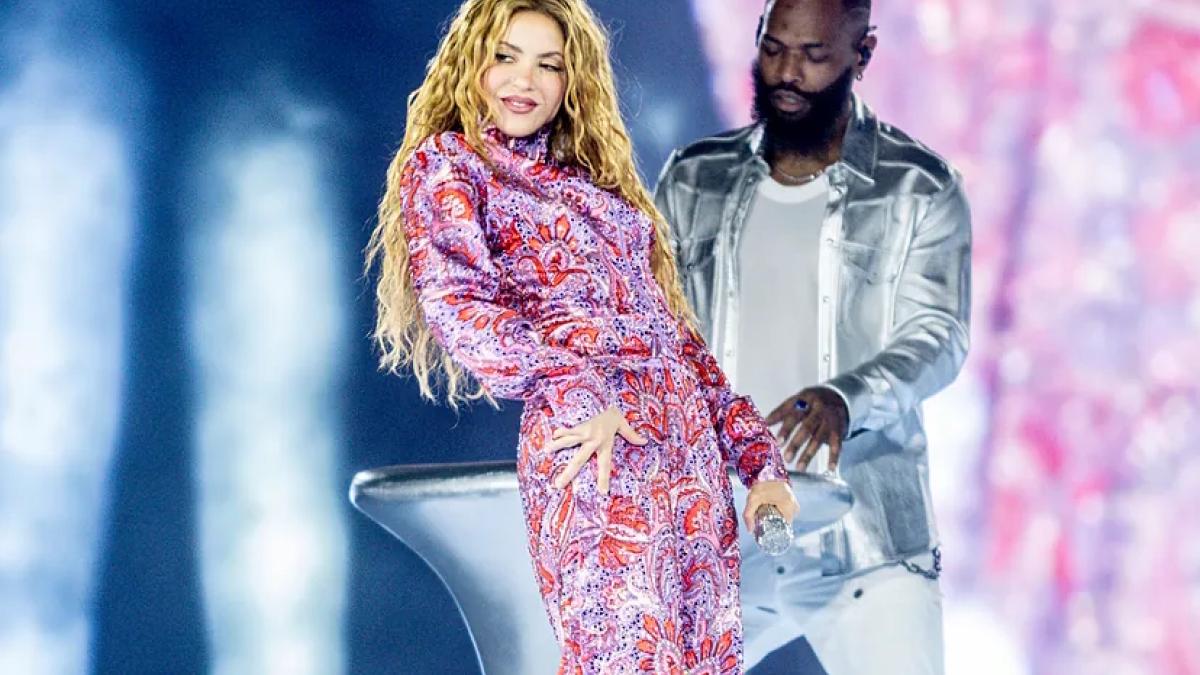
La Agencia Tributaria de España ha intensificado su supervisión sobre los ingresos de los artistas no residentes, a raíz de la serie de conciertos que Shakira ofrecerá en Madrid en 2026. Esta intervención se enmarca en un contexto donde se espera que la cantante colombiana, tras haber asentado su residencia en Miami, genere un impacto fiscal considerable debido a su gira «Las Mujeres Ya No Lloran World Tour».
Shakira se presentará en el Estadio Shakira, un nuevo recinto ubicado en el complejo Iberdrola Music del distrito de Villaverde. Con un total de 13 conciertos programados entre el 18 de septiembre y el 12 de octubre de 2026, se prevé que más de 700,000 personas asistan a este evento, que promete ser uno de los más grandes en la historia de la capital.
La Agencia Tributaria aplica el Impuesto sobre la Renta de no Residentes (IRNR) sobre los ingresos derivados de estas actuaciones, de acuerdo con el artículo 17 del Convenio Fiscal de la OCDE, lo que permite a España gravar las rentas obtenidas en su territorio, independientemente de la residencia fiscal del artista. En este caso, Shakira, tributando como residente en Estados Unidos, afrontará un tipo impositivo del 24% sobre sus honorarios, sin la posibilidad de deducir casi ningún gasto. Esta regulación implica que todos los ingresos generados, incluidos merchandising y patrocinio, estarán sujetos a este tipo impositivo.
Aspectos Económicos y Normativos
Además de los tickets de las entradas y el caché de la artista, la recaudación del fisco abarcará ingresos periféricos. La comercialización de productos relacionados con el evento, desde camisetas hasta discos, también se clasifica como parte de los rendimientos artísticos, incrementando así la base imponible. Lo mismo aplica para los derechos de imagen y contratos de patrocinio, que se sumarán a los ingresos sujetos a tributación.
La Agencia Tributaria también ha implementado cláusulas antiabuso que evitan la evasión fiscal mediante estructuras societarias complejas. Esto significa que si Shakira recibiera sus ingresos a través de una sociedad, aún estaría sujeta a la tributación española. Asimismo, se vigilan posibles inflaciones en los costes de producción, asegurando que la mayor parte del pago corresponda a la actuación de la artista y no a servicios auxiliares.
Interpretaciones Jurisdiccionales
Un aspecto relevante de esta normativa es la definición de quién es considerado «artista» a efectos fiscales. Solo los músicos y bailarines principales que actúan en el escenario están sujetos a esta tributación, mientras que otros miembros del equipo, como técnicos y productores, tributan bajo otras categorías, como beneficios empresariales.
En un Consejo Nacional de la Información Fiscal (ONFI), se ha destacado que para que se aplique la normativa de artista no residente, la actuación debe incluir un elemento de espectáculo, lo que excluye a diversos perfiles del equipo técnico y de producción. Esto ha generado un debate sobre la interpretación de los contratos y la compensación de diferentes roles dentro de la producción.
El regreso de Shakira a los escenarios españoles no solo promete ser un evento cultural, sino que también desata un complejo entramado fiscal que será minuciosamente vigilado por las autoridades tributarias. La administración fiscal busca cerrar cualquier brecha que permita la evasión tributaria y asegurar que las grandes figuras del espectáculo contribuyan adecuadamente al fisco español.