El reciente fallo de la Sala de lo Contencioso-Administrativo del Tribunal Supremo ha generado un impacto significativo en el ámbito de la construcción y la tributación. Las empresas constructoras, cuando actúan como sustitutos del contribuyente, ahora tienen el derecho a reclamar la devolución inmediata de las cantidades que pagaron por adelantado en concepto de liquidación provisional del Impuesto sobre Construcciones, Instalaciones y Obras (ICIO). Esta decisión se produjo al resolver un conflicto legal entre Ferrovial Construcción y el Ayuntamiento de Madrid.
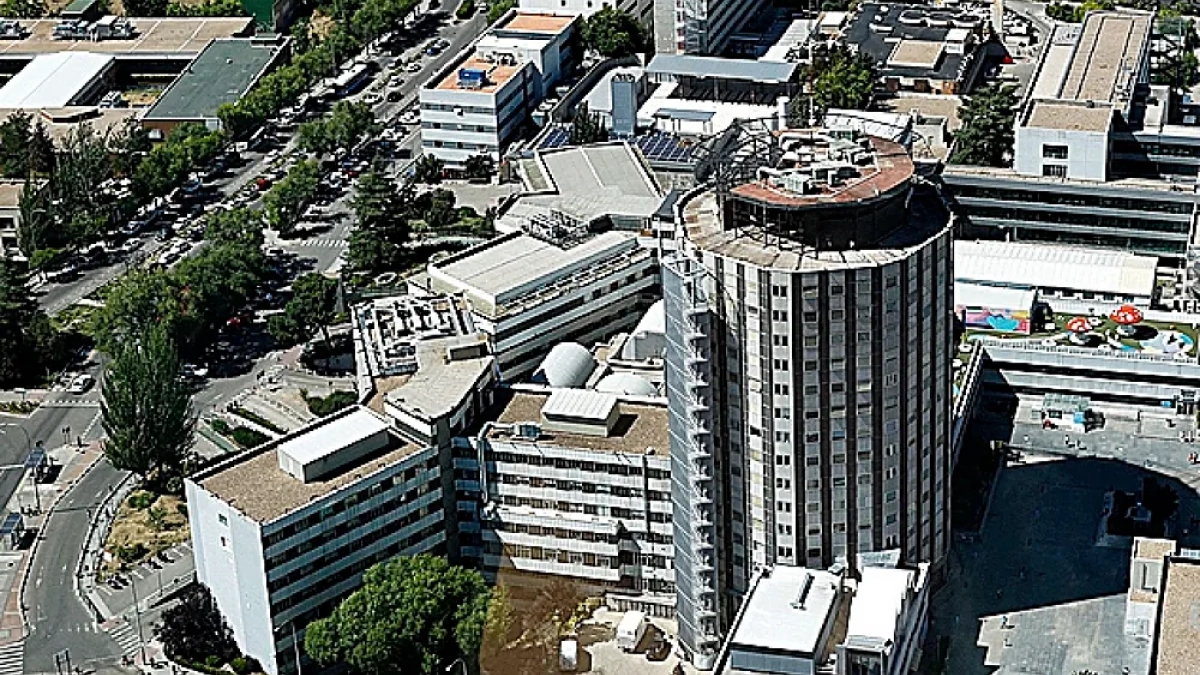
El caso, que data de 2017, se origina en la adjudicación de las obras de reforma interior de la Unidad de Cuidados Intensivos pediátricos del Hospital Universitario La Paz. La constructora, en su rol como sustituto del contribuyente, anticipó 103.617 euros en impuestos antes de recibir la licencia necesaria para comenzar los trabajos. Sin embargo, la obtención de dicha licencia se vio retrasada casi un año, impidiendo el inicio de la obra.
Impedimentos Administrativos
Ante la imposibilidad de llevar a cabo el proyecto, la constructora y el hospital firmaron un acta de replanteo negativo y, en septiembre de 2018, rescindieron el contrato de común acuerdo, declarando que la obra no sería ejecutada. Posteriormente, el proyecto fue adjudicado a otra empresa, que volvió a liquidar el impuesto correspondiente.
A pesar de que la Inspección Tributaria municipal confirmó que las obras no se habían iniciado, el Ayuntamiento de Madrid se negó a devolver el dinero a Ferrovial, argumentando que la licencia original seguía vigente y que, por lo tanto, no existía un ingreso indebido. La decisión inicial a favor de la empresa fue revertida por el Tribunal Superior de Justicia de Madrid, lo que obligó a llevar el caso ante el Supremo.
La Jurisprudencia del Supremo
El alto tribunal ha dejado claro que el hecho imponible del ICIO se basa en la «realización material» de la obra, que se devenga con el inicio de los trabajos. La sentencia subraya que si la obra no arranca, la obligación tributaria no se genera, convirtiendo el pago anticipado en un ingreso indebido que debe ser devuelto. Este dictamen es fundamental para evitar que las administraciones locales se beneficien de cobros por trabajos no realizados.
Además, el Tribunal rechazó la idea de que el Ayuntamiento deba esperar a un procedimiento formal de caducidad para devolver el ingreso, argumentando que esto pondría los derechos del contribuyente en manos de la burocracia administrativa. La sentencia marca un precedente importante que puede ayudar a otras constructoras a reclamar sus derechos en situaciones similares, fortaleciendo así la claridad y la justicia en el sistema tributario relacionado con la construcción.