En el contexto actual, elegir cómo financiar compras se ha convertido en un dilema común entre los consumidores. Las opciones que permiten pagos mensuales reducidos pueden parecer atractivas a primera vista, pero es crucial evaluar las implicaciones que estas decisiones tienen a largo plazo.
El asesor financiero Javi Linares destaca en una reciente conversación que la llamada “trampa de las cuotas” puede llevar a errores financieros significativos. Utilizando el ejemplo de un teléfono móvil cuyo precio asciende a 1.400 euros, Linares señala que pagar 39 euros al mes durante tres años totaliza 1.404 euros. A esto, se deben considerar posibles costos adicionales vinculados a la financiación.
El peligro radica en la tendencia de los consumidores a financiar artículos que se deprecian rápidamente o a pagar a plazos por experiencias que terminan mucho antes que sus pagos. Esto podría desembocar en una situación insostenible, donde se continúa pagando durante meses algo que ya ha sido consumido, como bien detalla el experto.
Además, la acumulación de múltiples compras a plazos puede comprometer el flujo de caja de los consumidores, quienes a menudo no perciben la carga total de sus deudas. Por ejemplo, los pagos de una compra de ropa divididos en cuotas y la financiación de un teléfono móvil pueden tener plazos muy diferentes, lo que puede generar confusión en la planificación financiera.
Asegurando la Viabilidad Financiera
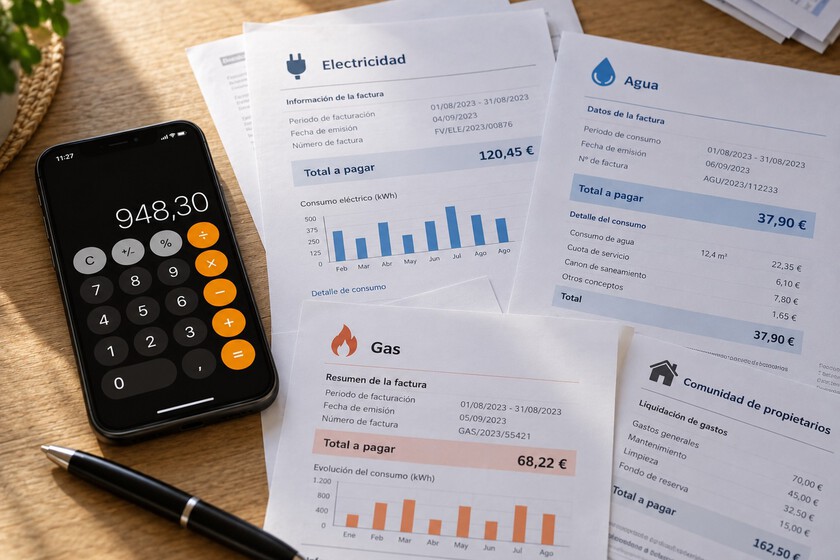
Una recomendación práctica es llevar un registro detallado de todas las deudas, anotando cada gasto y su respectiva fecha de pago. De esta manera, los consumidores podrán tener una visión clara de su situación financiera. A su vez, es aconsejable comprobar los costos asociados a la financiación. Según el Banco de España, aunque un plan de financiación pueda aparentar ser sin intereses, puede incluir comisiones que aumenten el costo total. La tasa anual equivalente (TAE) debe ser analizada con detenimiento.
Asimismo, si un consumidor dispone de varias financiaciones, es prudente priorizar aquellas con tasas de interés más elevadas. Una revisión exhaustiva de los gastos mensuales puede facilitar la identificación de las áreas donde se debe ajustar el presupuesto, especialmente en gastos que suelen acaparar más del ingreso, como la vivienda y el automóvil.
Finalmente, antes de realizar una nueva compra que dependa de ingresos adicionales inciertos, es recomendable evaluar si realmente se ajusta a la capacidad financiera actual. Optar por un presupuesto más reducido o esperar a que una financiación existente llegue a su fin puede ser una decisión más inteligente.
Conscientes de las trampas que puede representar la financiación a plazos, los consumidores tienen a su disposición estrategias que les permitirán gestionar mejor sus gastos y evitar caer en deudas imprevistas.