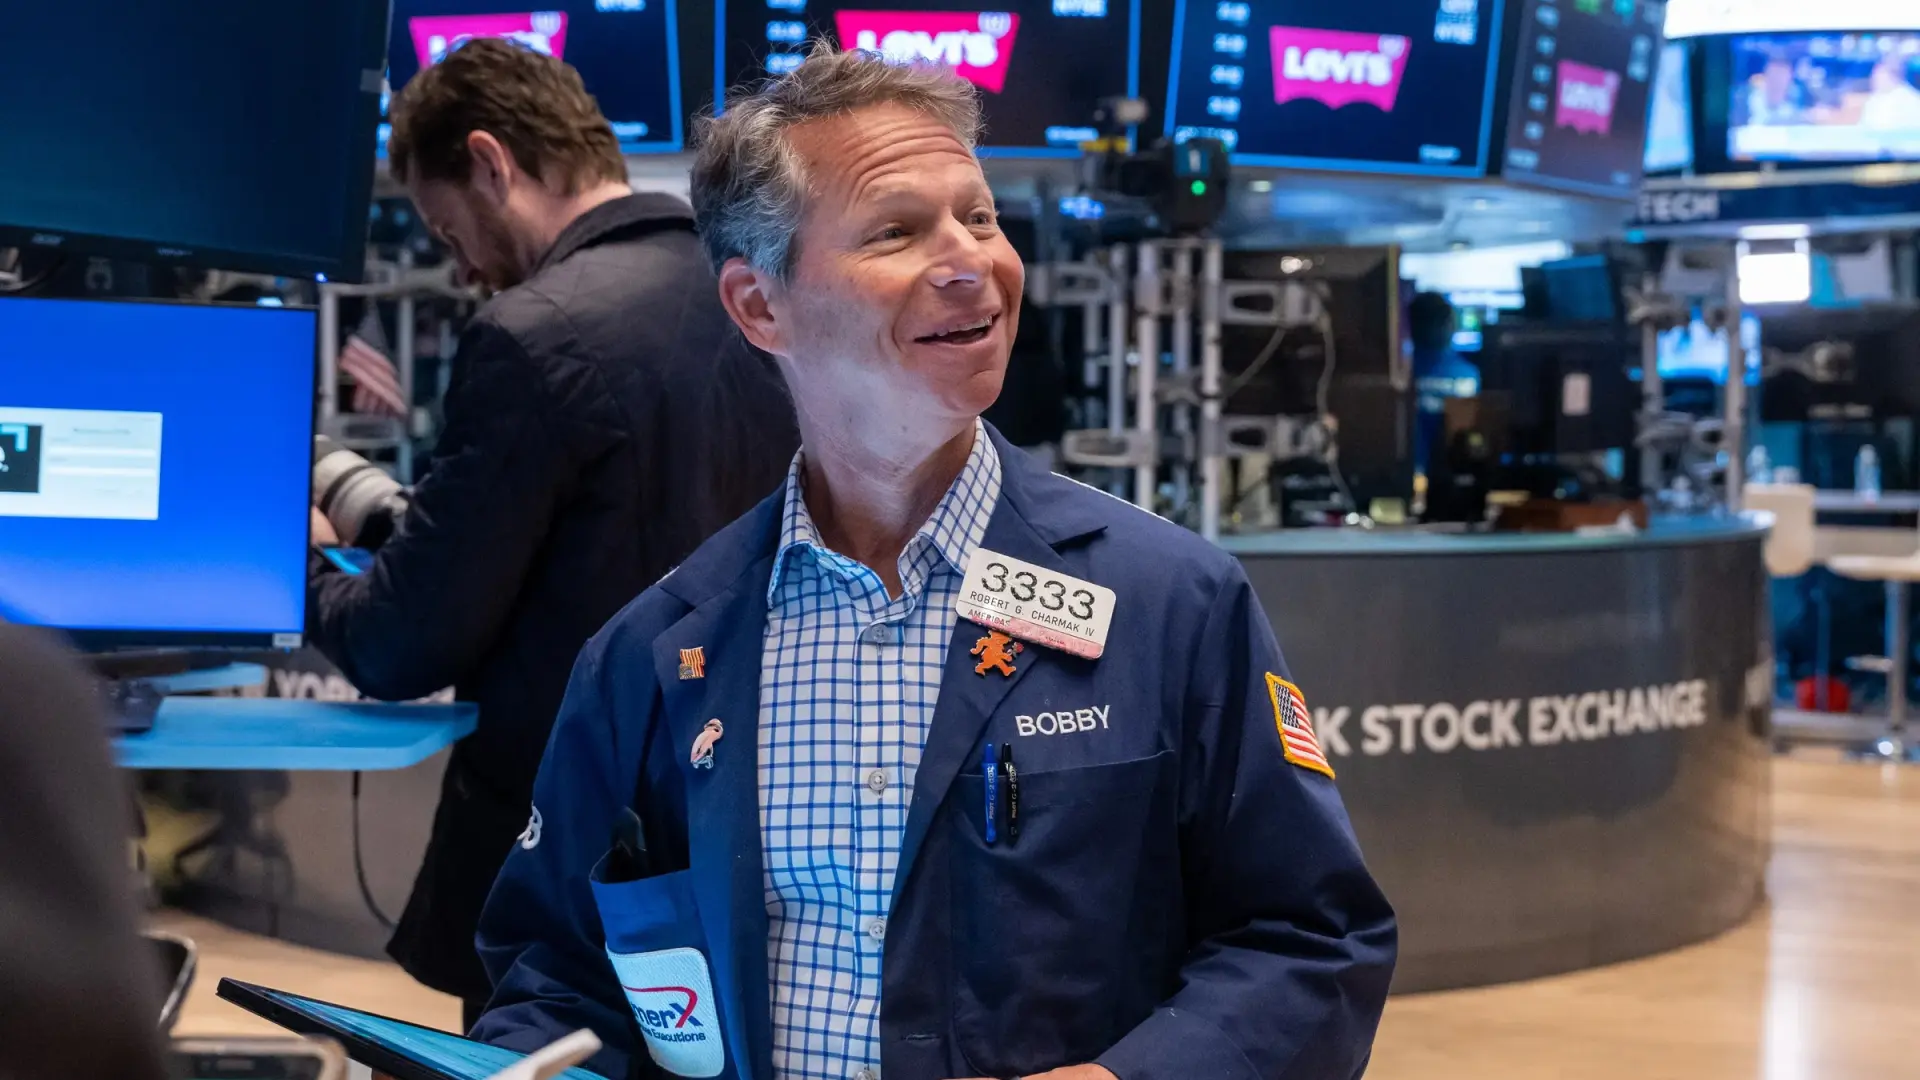
El 2 de octubre de 2025, los mercados bursátiles experimentaron un repunte generado por la caída en los precios del crudo y los recientes datos de empleo en Estados Unidos, que, aunque inferiores a las expectativas, han generado un clima optimista entre los inversores. Esto se tradujo en un aumento del Ibex 35 del 0,4%, junto con incrementos destacados en Wall Street.
A pesar de que la economía estadounidense solo sumó 29.000 nuevos empleos en septiembre, una cifra notoriamente por debajo de las proyecciones de 90.000, la tasa de desempleo también experimentó un ligero aumento del 4,1% al 4,2%. A primera vista, estos datos sugieren una ralentización del mercado laboral, pero también apuntan a que la Reserva Federal podría optar por posponer futuras subidas de tipos de interés, lo que resulta favorable para los activos de riesgo.
Este ajuste en las expectativas de la política monetaria llevó a los operadores a una reevaluación rápida. El rendimiento del banco del Tesoro estadounidense a 10 años se redujo hasta 5,17%, aunque más tarde se estabilizó en 5,26%. Similarmente, el bono a dos años, clave para las expectativas de la Fed, bajó a 4,72% antes de comenzar a elevarse nuevamente.
Los índices bursátiles, en respuesta a la información económica, se recuperaron de pérdidas recientes. El Dow Jones alcanzó un incremento de hasta 500 puntos antes de ajustar sus ganancias, mientras que el Nasdaq superó el 1%, marcando un nuevo máximo histórico. Las acciones de empresas tecnológicas, como Nvidia, también subieron a niveles récord, impulsadas por el creciente interés en la inteligencia artificial.
El sector tecnológico ha estado mostrando un desempeño sobresaliente, ocultando una debilidad más amplia en el mercado. Esto se ha visto alimentado por el entusiasmo en torno a las grandes salidas a bolsa relacionadas con la inteligencia artificial, con compañías como Anthropic y OpenAI captando la atención de los inversores.
Expectativas de la Reserva Federal
Las probabilidades de que la Reserva Federal mantenga los tipos de interés sin cambios en su próxima reunión han aumentado significativamente, alcanzando un 83%, según el análisis de herramientas financieras. Las expectativas de mantener los tipos estables hasta finales de año también se han elevado, pasando del 7% al 25% en la última semana.
Jamie Cox, socio director de Harris Financial Group, y Seema Shah, estratega global en Principal Asset Management, coinciden en que el informe de empleo, más débil de lo anticipado, prácticamente elimina la posibilidad de una subida de tipos en octubre. Ambos analistas resaltan la importancia de esperar los próximos datos, incluyendo el informe de inflación al consumo programado para el 14 de octubre.
La situación económica ha evidenciado un contexto mixto; a pesar de que algunos indicadores apuntan hacia un crecimiento sólido, otros han señalado un estancamiento. En el mes anterior, la actividad empresarial mostró un crecimiento notable, alcanzando su ritmo más acelerado en cinco años, según datos de S&P Global. Este panorama invita a una cuidadosa evaluación por parte de la Reserva Federal sobre su estrategia y su impacto en la economía a largo plazo.
Al cierre del mercado el mismo día, el S&P 500 se incrementó en 56,27 puntos (0,7%), cerrando en 7.722,72. El Dow Jones subió 250,40 puntos (0,5%), mientras que el Nasdaq agregó 319,27 puntos (1,2%) a su valor, cerrando en 27.190,86.
No obstante, a lo largo de la semana, el índice S&P 500 ha visto una caída de 20,69 puntos (0,3%), el Dow Jones ha perdido 651,66 puntos (1,3%), a pesar de que el Nasdaq sigue en ascenso con un aumento de 122,15 puntos (0,5%). Esta dinámica muestra la volatilidad del mercado frente a la incertidumbre económica, destacando la relevancia de los próximos borradores de datos en la política monetaria.