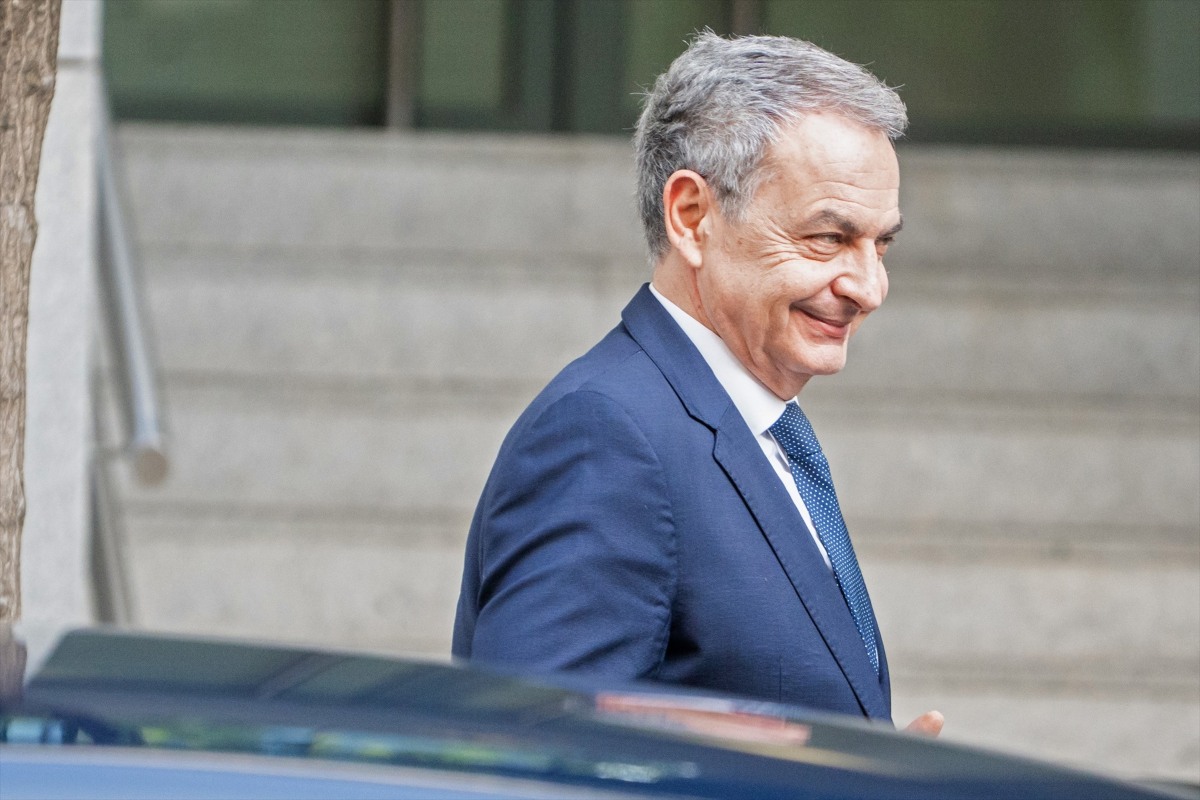
La reciente controversia en torno al expresidente José Luis Rodríguez Zapatero ha puesto nuevamente en el foco público su gestión y sus bienes personales. Unas joyas halladas en su oficina, valoradas preliminarmente en 1,3 millones de euros, han sido objeto de investigación tras un registro realizado por la Policía Nacional. Según el entorno de Zapatero, estas piezas fueron un regalo del rey de Arabia Saudí, recibido en 2007, mientras ejercía el cargo en Moncloa.
Zapatero ha presentado un escrito ante el juez José Luis Calama, quien investiga el caso Plus Ultra, en el que se sospecha de irregularidades relativas a un rescate financiero otorgado a la aerolínea Plus Ultra durante la pandemia. El expresidente se declara inocente y sostiene que las acusaciones carecen de fundamento. La afirmación de que las joyas fueron un obsequio del monarca saudí añade complejidad al proceso, especialmente en lo que respecta a las implicaciones fiscales.
Implicaciones fiscales de la donación de 2007
La mención de 2007 como fecha de recepción de las joyas puede influir significativamente en las posibles consecuencias fiscales. En términos generales, si Zapatero logra demostrar que efectivamente recibió las joyas en esa fecha, el delito fiscal correspondería a un ejercicio que puede estar prescrito. La legislación establece un período de cinco años para este tipo de delitos, lo que podría blindarlo de ciertas acusaciones.
Sin embargo, la situación no es tan sencilla. Primero, es importante considerar el Impuesto sobre el Patrimonio. Si las joyas fueron recibidas en 2007, deberían haberse declarado anualmente en su declaración de Patrimonio. La omisión de este reporte podría ser considerada una falta que se renueva cada año, lo que significa que las obligaciones fiscales correspondientes a los últimos cuatro ejercicios, desde 2022 hasta 2025, seguirían siendo exigibles.
Además, si las joyas no se declaran y aparecen ahora ante la administración tributaria, podrían ser categorizadas como ganancia patrimonial no justificada. Esto conllevaría una carga fiscal que podría oscilar entre 400.000 y 470.000 euros. No obstante, si se certifica que las joyas realmente fueron un regalo, esta acusación podría quedar sin efecto.
La clave del caso radica, por tanto, en la capacidad de Zapatero de documentar la entrega y origen de las joyas. Este aspecto será fundamental para determinar su estatus fiscal y legal en el marco del proceso judicial que se encuentra en curso.
Conclusiones sobre la situación de Zapatero
La declaración de que las joyas son un regalo de 2007 podría ayudar a mitigar ciertos riesgos legales, como el rechazo de la reclamación del impuesto correspondiente a ese año. Sin embargo, esto no cerraría completamente el capítulo fiscal, ya que las obligaciones del Impuesto sobre el Patrimonio de los años recientes seguirían en pie. En síntesis, la resolución de este asunto dependerá en gran medida de la verificación documental que demuestre la naturaleza del obsequio.
Fernando Palau, portavoz de TaxDown, subraya que la fecha tiene un peso crítico en términos fiscales. Asegura que, si Zapatero puede acreditar que las joyas fueron recibidas como un regalo, el enfoque se reduciría prácticamente a los Impuestos sobre el Patrimonio de los últimos años. En esta línea, enfatiza que la clave radica en la capacidad de probar el origen real del bien, un aspecto que será crucial en el avance del proceso judicial.