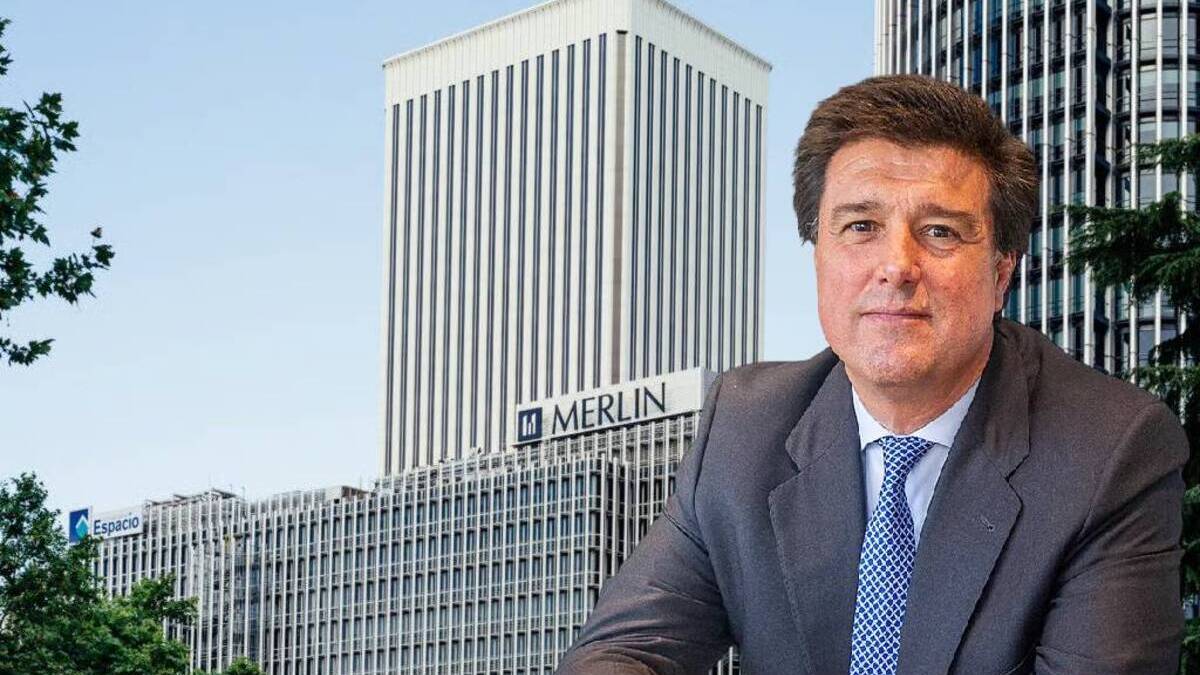
Merlin Properties ha informado un crecimiento significativo en su beneficio operativo durante los primeros nueve meses de 2026, alcanzando un total de 274,5 millones de euros. Este incremento, del 11,9% en comparación con el año anterior, se presenta como un claro indicador de la sólida recuperación y desempeño de la empresa en el sector inmobiliario.
El anuncio de estos resultados coincide con una actualización de las proyecciones de la compañía, que prevé cerrar el ejercicio 2026 con un FFO (Funds From Operations) de 0,58 euros por acción, superando así su estimación anterior. Este ajuste positivo se atribuye al rendimiento estable de sus activos tradicionales y al crecimiento continuo en el sector de los centros de datos.
En términos de beneficios, la socimi reportó un beneficio neto contable de 669,7 millones de euros, lo que representa un aumento del 14,8%. Además, el beneficio operativo por acción se ubicó en 0,44 euros, una mejora del 1,7% respecto al mismo periodo del año anterior. Estos resultados han permitido a Merlin compensar la dilución sufrida por una ampliación de capital llevada a cabo en marzo.
Resultados Financieros y Evolución de Ingresos
Los ingresos de Merlin alcanzaron los 466,2 millones de euros, un incremento del 12,9% en comparación con el periodo anterior. Asimismo, el EBITDA (resultado bruto de explotación) se elevó un 12,5%, alcanzando 346,9 millones de euros. En este contexto, las rentas comparables crecieron un 3,4%, y la ocupación total de la cartera se mantuvo en un impresionante 95%.
Merlin destaca el papel creciente de sus centros de datos, un área clave para su expansión. Hasta la fecha, la empresa ha alquilado 160 megavatios (MW) de potencia IT y se encuentra en negociaciones avanzadas para ofrecer otros 206 MW. Esta estrategia forma parte de su Plan MEGA, que se orienta a consolidar su presencia en este sector en auge.
El valor de los activos de la compañía se ha estimado en 13.657 millones de euros, mientras que el valor neto asciende a 10.003 millones, lo cual equivale a 16,13 euros por acción. Cabe destacar que estos valores no incluyen las valoraciones inmobiliarias actualizadas tras el tercer trimestre.
Gestión de Deuda y Estructura Financiera
Merlin Properties ha logrado una notable reducción de su nivel de endeudamiento, con un ratio loan to value (LTV) que se sitúa en 24,9%, disminuyendo respecto al 28,9% registrado al cierre de 2025. Su posición de liquidez se ha elevado a 2.484 millones de euros, y el vencimiento medio de su deuda se encuentra en 3,7 años.
Recientemente, la empresa completó una refinanciación de 3.750 millones de euros, incluyendo un préstamo de 2.250 millones con vencimiento en 2032 y una línea de crédito renovable de 1.500 millones hasta 2034. Esta operación amplía el vencimiento medio de la deuda a 5,3 años y elimina los vencimientos en los próximos tres ejercicios.
Desempeño Segmentado: Oficinas, Logística y Centros Comerciales
En lo que respecta a los diferentes segmentos de negocio, las oficinas registraron 136.071 metros cuadrados contratados entre enero y septiembre, con un crecimiento en las rentas comparables del 2,3%. La tasa de ocupación global se situó en 93,7%, superando el 95% en mercados clave como Madrid y Lisboa, donde se espera cerrar el ejercicio con cifras superiores al 94% en ocupación.
En el sector logístico, la compañía contrató 181.516 metros cuadrados, con un incremento en las rentas comparables del 1,6% y una ocupación que llegó al 95,7%. En este trimestre, se completaron tres activos completamente alquilados en ubicaciones estratégicas.
Los centros comerciales destacaron con el mejor crecimiento en rentas, alcanzando un avance del 7,1%. Las ventas de los comercios aumentaron un 9,7%, y el tráfico de clientes se incrementó en un 2,8% en comparación con el mismo periodo del año anterior, con una ocupación que se mantuvo en un saludable 97,2%.