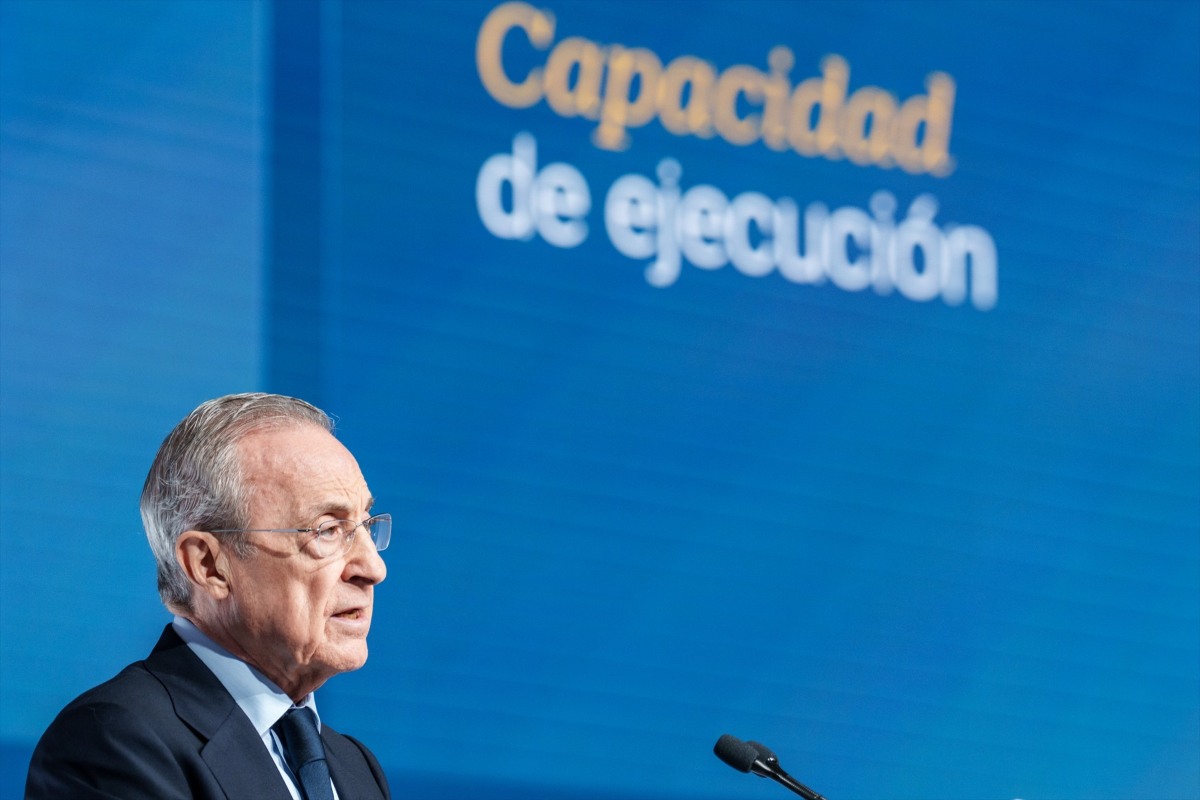
ACS, bajo la presidencia de Florentino Pérez, reporta un notable beneficio neto de 789 millones de euros entre enero y septiembre de este año, lo que representa un crecimiento del 35% en comparación con el mismo periodo del año anterior. La empresa ha elevado sus previsiones para el cierre del año, anticipando un resultado entre 1.110 y 1.155 millones de euros, lo que significaría un incremento del 30% al 35% respecto a los 857 millones obtenidos en 2025.
Este crecimiento ha sido impulsado principalmente por la filial estadounidense Turner, quien se ha consolidado como el principal motor de beneficios del grupo. En particular, el sector de infraestructuras digitales, y más específicamente los proyectos relacionados con centros de datos, han sido clave en esta evolución positiva.
A lo largo de este periodo, ACS ha incrementado sus ventas un 12,3%, alcanzando los 41.262 millones de euros. Además, el resultado bruto de explotación (Ebitda) aumentó un 13%, superando los 2.506 millones de euros.
En este contexto, Turner ha contribuido con 524 millones de euros al beneficio neto ordinario del grupo, un 44,2% más que el año anterior. Sus ventas se elevaron hasta 22.419 millones de euros, lo que representa un crecimiento del 23,8%.
El auge de los centros de datos ha sido evidente, ya que la cartera de proyectos de Turner alcanzó los 48.947 millones de euros al final de septiembre, reflejando un aumento del 42,4% en comparación con el año anterior. En este sentido, los contratos vinculados a centros de datos crecieron un impresionante 84%, mientras que en otros mercados el aumento fue de solo 12%.
Perspectivas de crecimiento y resistencia en diversos sectores
ACS también ha elevado sus expectativas para Turner en Estados Unidos, proyectando que el beneficio antes de impuestos puede oscilar entre 1.400 y 1.460 millones de dólares en 2026, un incremento significativo respecto a los 1.042 millones de dólares del ejercicio anterior. Este ajuste implica un crecimiento del 35% al 40%, superando considerablemente las proyecciones anteriores, que sugerían un aumento del 25% al 30%.
Asimismo, otras actividades de la compañía han contribuido al crecimiento, aunque con variaciones significativas. En el caso de CIMIC, la firma australiana, se registró un beneficio neto de 157 millones de euros, lo que indica un aumento del 22,1%, gracias en parte a la aportación de Thiess.
En el área de infraestructuras, el beneficio neto atribuible experimentó una leve reducción del 5,9%, cayendo a 131 millones de euros. La participación de Abertis, también subsidiaria de ACS, reportó 119 millones de euros, reflejando un crecimiento del 8,6%, favorecido por el incremento del tráfico y ajustes tarifarios relacionados con la inflación.
Cartera de Proyectos en Expansión
La cartera total de ACS llegó a casi 111.000 millones de euros al cierre de septiembre, marcando un aumento del 24,3% respecto al año anterior. Las adjudicaciones alcanzaron los 56.228 millones de euros, un incremento del 30%.
En este sentido, la actividad vinculada a la inteligencia artificial y los servicios digitales ha cobrado una relevancia significativa, con estimaciones que colocan este ámbito alrededor de los 26.000 millones de euros, un crecimiento del 94% en comparación con el año anterior, lo que representa aproximadamente una cuarta parte del total de la cartera.
A lo largo de los primeros nueve meses del año, ACS ha invertido 644 millones de euros en centros de datos, cifra que asciende a 871 millones de euros si se consideran los últimos 12 meses.
La sólida evolución financiera y las altas expectativas de crecimiento de ACS resaltan la robustez de su modelo de negocio y sus capacidades para adaptarse a las demandas del mercado actual, especialmente en sectores emergentes como la tecnología y los servicios digitales.