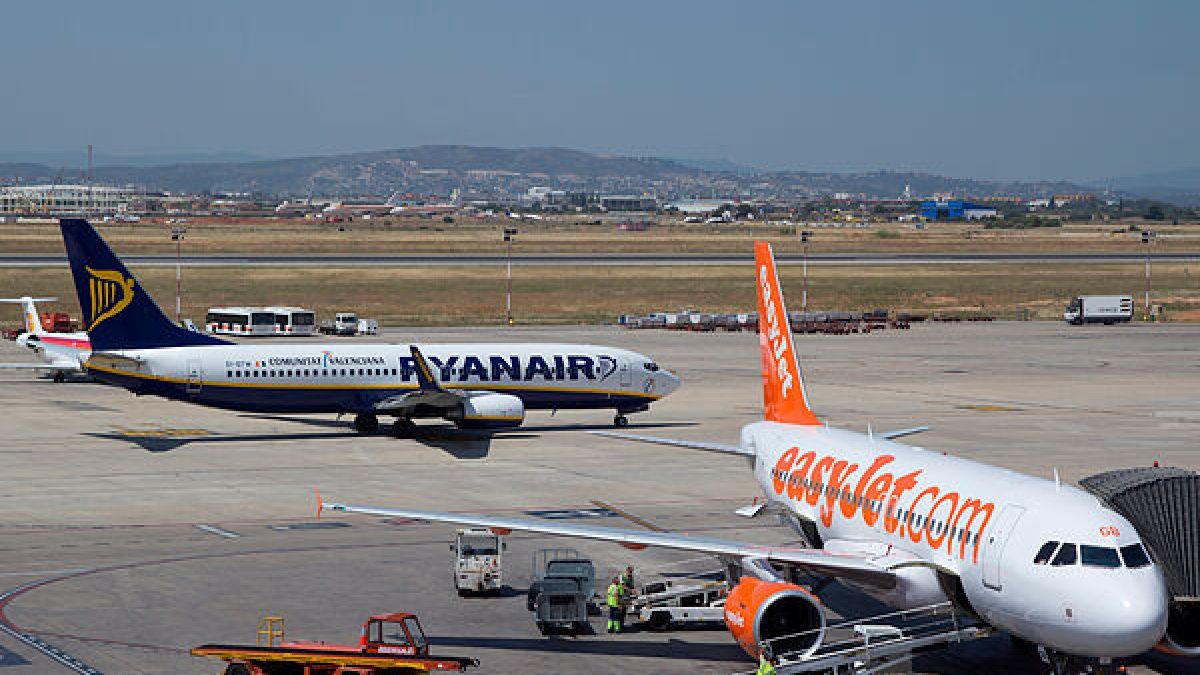
El panorama del transporte aéreo en Europa se encuentra en un momento crítico, marcado por la creciente presión financiera que enfrentan las aerolíneas, especialmente las de bajo coste. Con la precariedad de los márgenes, las compañías se ven obligadas a ajustar sus estrategias, lo que podría traducirse en precios más altos y una reducción en la oferta de vuelos.
A medida que los precios del combustible se mantienen elevados, las aerolíneas buscan formas de amortiguar su impacto. Ryanair, líder en el sector de bajo coste, ha señalado que podría llevar a cabo recortes significativos ante un incremento estimado de 2.000 millones de euros en su factura de combustible para el próximo año fiscal. Sin embargo, no solo Ryanair se ve afectada; compañías más tradicionales como Lufthansa también están recalibrando sus expectativas, reduciendo el límite superior de sus previsiones de beneficios anuales debido a un aumento del 20% en sus costos de combustible.
La presión se ve exacerbada por la menor capacidad de refino en Oriente Medio y las restricciones derivadas de las sanciones a Rusia, que han dificultado aún más la obtención de combustible. En este contexto, el coste del combustible para aviones ha permanecido por encima de los 1.200 dólares por tonelada en los últimos meses, un salto significativo en comparación con los 800 dólares antes de la escalada de tensiones en la región.
Un análisis de la firma Visible Alpha indica que el combustible absorberá una proporción creciente de los ingresos de Ryanair, pasando del 37% actual al 44% el próximo año. Por contraste, las aerolíneas como IAG, matriz de British Airways, y Lufthansa, tendrán costos de combustible que representarán entre un 20% y un 25% de sus ingresos, manteniendo niveles similares a los del año previo. Este panorama desafiante para las aerolíneas de bajo coste se hace evidente, ya que carecen del colchón financiero que poseen sus competidoras más grandes.
Paralelamente, los segmentos de clase premium continúan mostrando resiliencia frente a la crisis, lo que ha beneficiado a algunas aerolíneas. Lufthansa, por ejemplo, ha experimentado un crecimiento del 8% en sus ingresos gracias al fortalecimiento de sus servicios premium. Esta tendencia no se observa entre las aerolíneas de bajo coste, que suelen depender de un modelo de negocio más sensible al precio.
La reducción en la capacidad operativa parece ser una de las estrategias clave para enfrentar el aumento de costos. Según estimaciones de Barclays, Ryanair deberá incrementar sus ingresos en un 16% el próximo año para equilibrar el impacto de los costos adicionales derivados del combustible. Esto representa un reto significativo, dado que la tarifa media por trayecto de ida se sitúa actualmente en 56 euros, con pronósticos de aumento en las tarifas a medida que se acerque la temporada invernal.
Michael O’Leary, CEO de Ryanair, ha indicado que las tarifas del sector de bajo coste han experimentado ya incrementos moderados, y anticipa que esta tendencia continuará. No obstante, los viajeros de bajo coste han disfrutado de tarifas competitivas durante un largo periodo, lo que añade una capa de complejidad a la respuesta del mercado ante estos cambios.