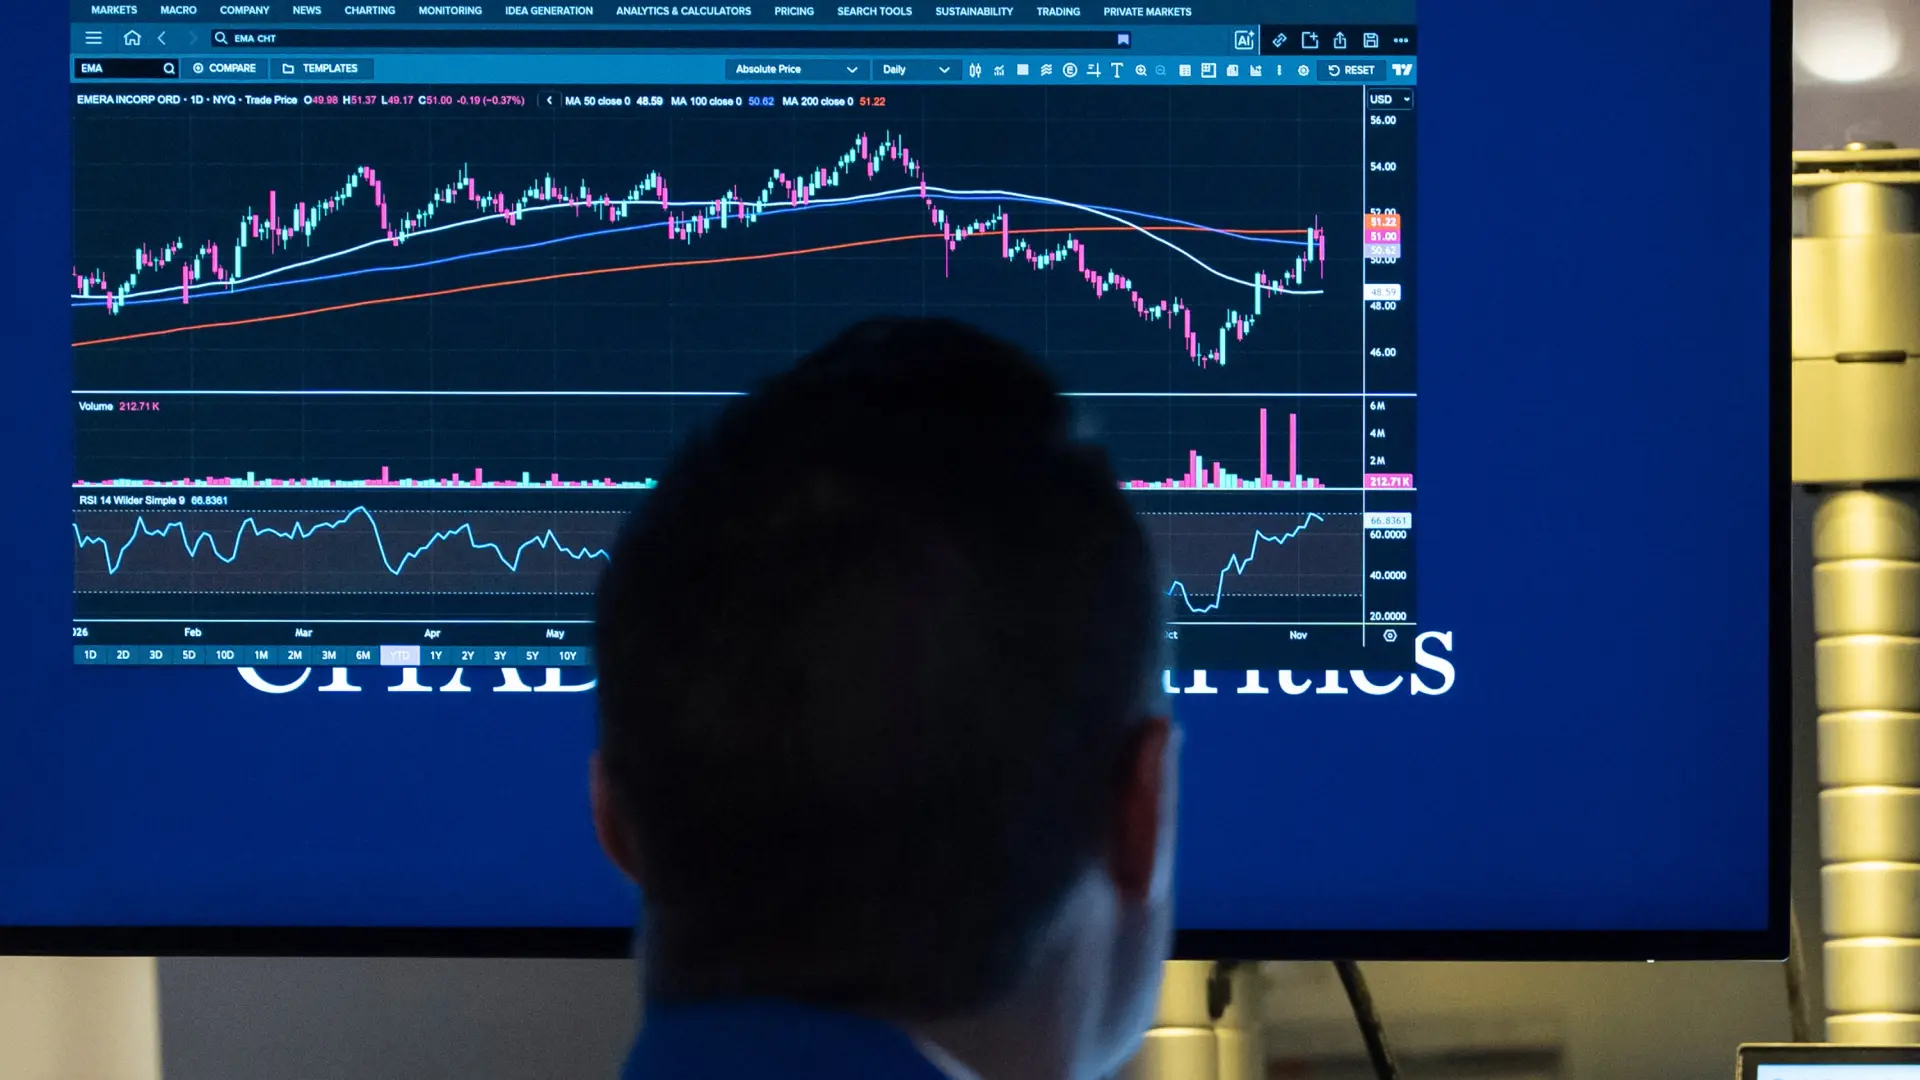
Las fluctuaciones en los mercados bursátiles continúan desafiando a los inversores en Wall Street, donde las acciones de inteligencia artificial han mostrado cierta resiliencia. Este 6 de noviembre, el índice S&P 500 logró un incremento del 0,3%, lo que reduce una pérdida semanal del 2,7%, la más significativa desde abril de 2025, cuando se impusieron aranceles que sacudieron los mercados. A pesar de este repunte, el Dow Jones se vio afectado, cayendo 237 puntos, equivalente a un 0,5%, mientras que el Nasdaq avanzó un 1,1%, reflejando el interés renovado por las empresas tecnológicas.
Este avance en el S&P 500 se produce en un contexto de incertidumbre política, tras las elecciones de mitad de mandato, donde los demócratas obtuvieron victorias decisivas. A pesar de las oscilaciones del mercado, el S&P 500 se mantiene apenas un 5,7% por debajo de su máximo histórico alcanzado en el mes anterior. Sin embargo, el comportamiento durante la semana ha sido mixto, con el Dow Jones experimentando una baja total de 484,58 puntos, un 0,9%, y el Nasdaq sufriendo una caída mayor del 3,4% o 857,57 puntos en total.
Análisis del impacto de la IA y el entorno político
El mercado bursátil en su conjunto mostró un leve respiro el viernes, impulsado principalmente por las acciones de Nvidia, un referente en la industria de los chips y la inteligencia artificial, que vio un aumento del 2,8% después de enfrentar una caída significativa del 9,3% en días anteriores. Este vaivén se conecta con la creciente preocupación de que las victorias demócratas en varias legislaturas estatales podrían ralentizar el desarrollo de centros de datos de inteligencia artificial, especialmente en Texas, donde los votantes expresan reticencias hacia los costos energéticos asociados.
Adicionalmente, la creciente carga financiera de los préstamos y las dudas sobre la sostenibilidad de las valoraciones de las acciones de inteligencia artificial han generado un clima de cautela. Esta semana, Lam Research, una compañía que provee equipos para la fabricación de semiconductores, reportó un incremento del 8,2% en sus acciones, tras el anuncio de un programa de recompra de acciones por hasta 25.000 millones de dólares, lo que también benefició a otras empresas del sector.
Condiciones del mercado de bonos
En el mercado de bonos, los rendimientos de los bonos del Tesoro se mantuvieron sólidos tras una caída previa, impulsados por la expectativa de que un Congreso dividido podría limitar el aumento de la deuda gubernamental. El rendimiento de los bonos del Tesoro a 10 años creció ligeramente, alcanzando el 4,86% después de haber estado por encima del 5,30% el mes pasado, en un momento de creciente preocupación por la inflación y el endeudamiento público.
Los informes recientes revelaron que los empleadores en EE. UU. contrataron más trabajadores de lo esperado, lo que sostiene la posibilidad de que la economía pueda absorber una desaceleración en la construcción de centros de datos de IA, aunque también aumenta la presión inflacionaria. Esto ha llevado a los operadores a considerar un posible incremento en las tasas de interés por parte de la Reserva Federal en el corto plazo.
Pese a este panorama mixto, la confianza de los consumidores parece mantenerse, aunque ha retrocedido entre los más ricos. Un estudio de la Universidad de Michigan apunta a una mejora inesperada en la confianza general, lo que puede modera las expectativas de inflación y evitar un ciclo negativo donde la inflación elevada influya en el comportamiento de consumo.
Tendencias generales del mercado esta semana
- El índice S&P 500 ha disminuido 203,21 puntos o un 2,7%.
- El Dow Jones ha caído 484,58 puntos o un 0,9%.
- El Nasdaq ha bajado 857,57 puntos o un 3,4%.
Desempeño del mercado el viernes
- El S&P 500 subió 23,13 puntos o un 0,3%, alcanzando los 7.376,86.
- El Dow Jones Industrial Average cayó 237,33 puntos o un 0,5%, quedando en 51.285,73.
- El índice compuesto Nasdaq aumentó 264,43 puntos o un 1,1%, alcanzando 24.579,42.