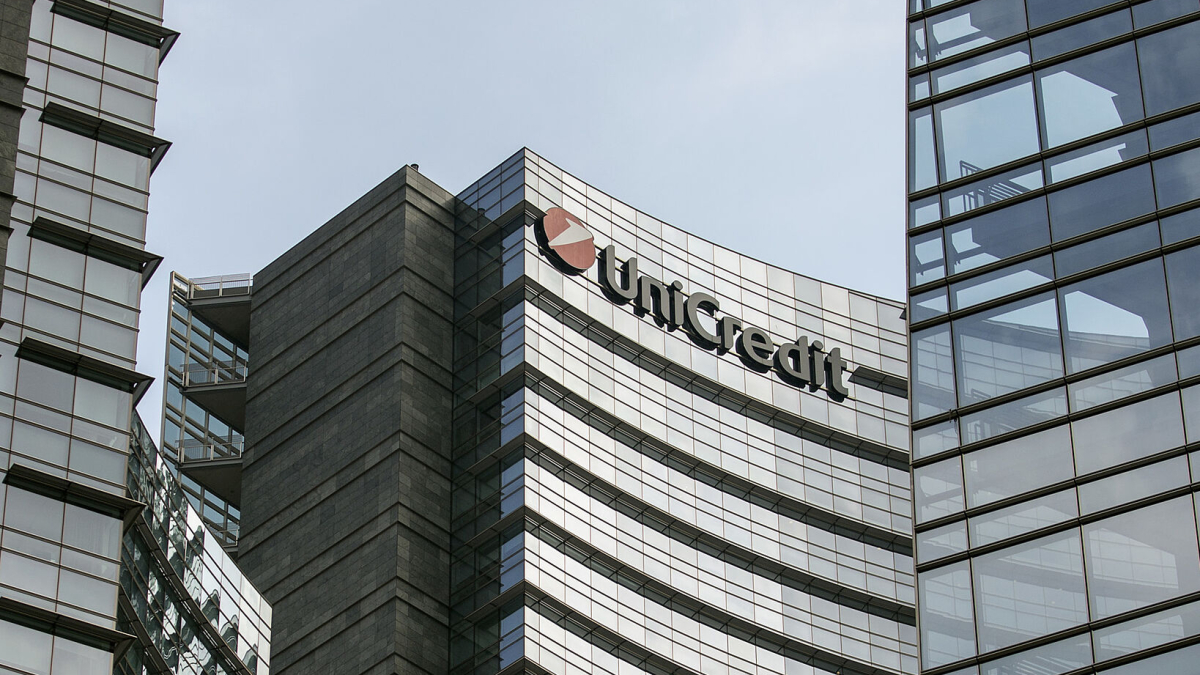
La reciente adquisición de activos por parte de UniCredit ha provocado una ola de comentarios y análisis en el sector financiero europeo. Este movimiento, que se materializó mediante la compra de participaciones en dos empresas aseguradoras, ha sido facilitado por el denominado «Compromiso Danés», una normativa que permite una mayor integración entre el sector bancario y de seguros en la eurozona.
UniCredit, bajo la dirección de Andrea Orcel, ha cerrado la compra de participaciones del grupo francés CNP Assurances y de la aseguradora alemana Allianz. Esta transacción, aunque menos mediática que su incursión en Commerzbank, trae consigo consecuencias significativas para el panorama financiero de la Unión Europea. Con el respaldo del Banco Central Europeo, que autorizó la aplicación del Compromiso Danés durante septiembre, UniCredit logró incrementar su ratio de capital en aproximadamente medio punto porcentual, un aumento que puede ser decisivo para un banco de su tamaño y alcance.
El Compromiso Danés se introdujo inicialmente en 2012 como una medida temporal para ayudar a los bancos franceses, donde el modelo de «bancaseguros» es común, y se convirtió en una norma permanente en 2024. A diferencia de la regulación bancaria tradicional, que deduce totalmente las participaciones en aseguradoras del capital Tier 1 de los bancos, esta medida permite que solo una fracción de su valor deba estar respaldada por capital propio, facilitando la combinación de ambos negocios.
Este entorno ha incentivado a varios bancos europeos a explorar adquisiciones en el sector asegurador. Por ejemplo, el griego Piraeus ha comprado Ethniki Insurance, mientras que KBC, de Bélgica, busca adquirir Ethias. Asimismo, instituciones polacas como PZU y Bank Pekao tienen planes de fusión que podrían liberar miles de millones en capital, aunque se han visto afectadas por retrasos en su implementación.
No obstante, el movimiento de UniCredit ha suscitado críticas entre las aseguradoras, que argumentan que estas normas otorgan a los bancos ventajas significativas. Oliver Bäte, CEO de Allianz, ha calificado la situación de «arbitraje de capital» y una «farsa regulatoria». En el pasado, existieron vacíos legales que permitieron a los bancos manipular sus filiales de seguros para obtener beneficio en otros sectores financieros.
Las aseguradoras, como Allianz, son conscientes de que un cambio en la normativa podría ser complejo, dada la necesidad de un apoyo político significativo. Por lo tanto, se están enfocando en mejorar su competitividad, ofreciendo seguros de manera más eficaz. Allianz, por ejemplo, ha logrado recuperar gran parte del negocio que cedió a UniCredit mediante la venta de productos a través de asesores financieros independientes.
Este escenario plantea una interesante competencia en el ámbito de los servicios financieros, donde tanto bancos como aseguradoras buscan adaptarse y sobresalir en un mercado en constante evolución. La capacidad de adaptarse a las nuevas normativas y aprovechar al máximo las oportunidades que ofrecen será clave para el futuro de ambas industrias.