Las recientes decisiones regulatorias en el ámbito de las criptomonedas han generado un importante revuelo entre bancos y empresas de criptomonedas. A pesar de las advertencias del sector bancario sobre el potencial impacto negativo que los programas de recompensas con intereses podrían tener en sus depósitos, las plataformas de criptomonedas podrán continuar con estas prácticas, gracias a la implementación de nuevas reglas que se derivan de la Ley GENIUS.
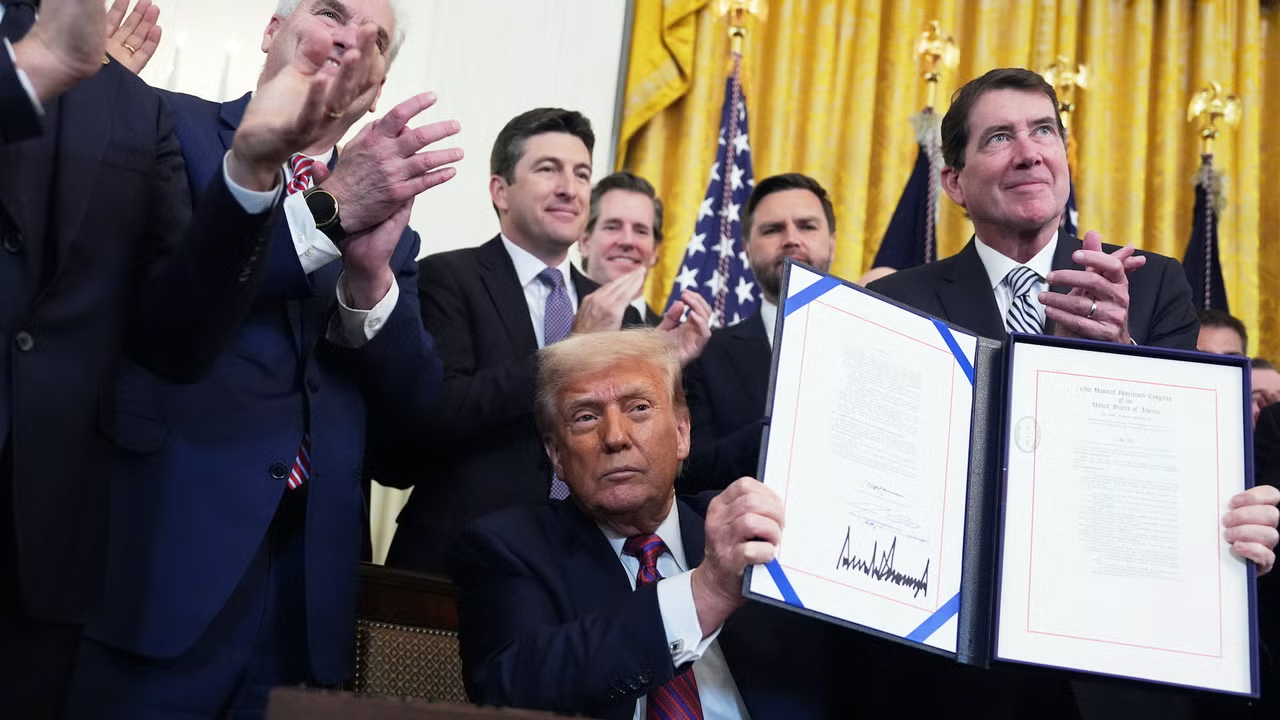
Esta legislación, que se firmó el año pasado, busca establecer un marco claro para los emisores de stablecoins. A partir de las normativas emitidas por la Oficina del Contralor de la Moneda (OCC), se ha determinado que aunque los emisores de stablecoins como Circle no podrán ofrecer intereses a los poseedores de sus monedas, las exchanges que comercian y almacenan estas stablecoins, tales como Coinbase y Robinhood, tendrán la opción de repartir las ganancias obtenidas de los activos subyacentes a los clientes en forma de recompensas similares a intereses.
Los stablecoins son criptomonedas cuyo valor está diseñado para mantenerse estable, generalmente en torno a un dólar por unidad, respaldados por depósitos bancarios y bonos del Tesoro de EE. UU., los cuales generan intereses. Esta capacidad de ofrecer rendimientos a los usuarios ha provocado una confrontación directa entre el sector bancario y el emergente ecosistema de criptomonedas. Las empresas de criptomonedas desean convertir los rendimientos que obtienen de estos activos en beneficios para los usuarios, lo cual podría llevar a un “vuelo de depósitos” hacia el sector cripto.
El clima competitivo se intensifica aún más debido a que las plataformas de criptomonedas pueden ofrecer rendimientos que superan con creces las tasas que ofrecen las cuentas de ahorro tradicionales. Por ejemplo, Coinbase ofrece rendimientos de hasta un 3.5% en los saldos de USDC, mientras que la tasa media de una cuenta de ahorro convencional apenas alcanza el 0.38%, según datos de la Corporación Federal de Seguro de Depósitos.
Impacto en el Sector Bancario
La posibilidad de que los stablecoins y sus exchanges puedan competir en términos de rendimiento ha suscitado preocupación en el sector bancario. La American Bankers Association (ABA) ha expresado que esta situación podría comprometer la capacidad de los bancos para otorgar préstamos, lo que, en un escenario extremo, podría enfrentar a algunos de ellos a cierres o fracasos. La discusión sobre los efectos de los stablecoins en el sistema bancario tradicional ha sido un punto álgido durante la redacción de la Ley CLARITY.
Grupos de consumidores y bancos, en una rara coalición, han coincidido en advertir sobre los riesgos potenciales de los sistemas de recompensas en criptomonedas. Estas entidades sugieren que los consumidores podrían confundir estos productos con las opciones tradicionales de ahorro que cuentan con seguros de depósitos, como los que protege la FDIC. El director de crecimiento económico y estabilidad financiera en Better Markets, Phillip Basil, ha señalado que la OCC ha otorgado un “pase libre” a los emisores de stablecoins, permitiéndoles operar como bancos sin las protecciones que salvaguardan la seguridad del sistema bancario.
Estos últimos desarrollos subrayan la necesidad de un diálogo más profundo entre los distintos actores del sistema financiero sobre cómo integrar las criptomonedas y sus modelos de negocio en el marco regulatorio existente, sin poner en riesgo la estabilidad de la economía tradicional.