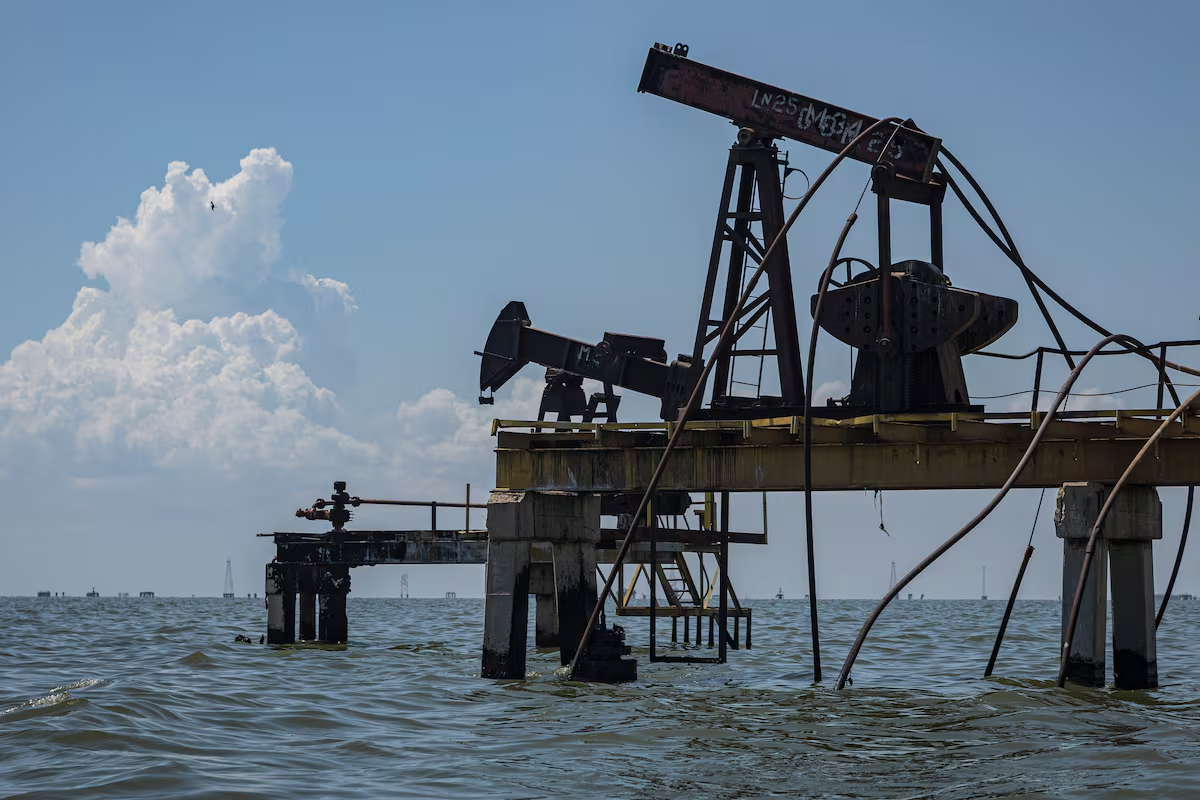
El reciente aumento en el precio del petróleo ha despertado inquietudes en el panorama financiero global, un fenómeno que no solo afecta a los mercados de renta variable, sino que también altera las dinámicas de deuda gubernamental en diversas regiones. Actualmente, la cotización del barril ha superado los 103 dólares, marcando un máximo en las últimas dos semanas, en medio de tensiones geopolíticas provocadas por ataques de la milicia hutí respaldada por Yemen.
Estos ataques, dirigidos a aeropuertos en Arabia Saudí y a un petrolero en Qatar, han reavivado el riesgo en las negociaciones de los mercados internacionales, un riesgo que, a pesar de la aparente calma previa, no había desaparecido del todo. La consultora energética Kpler ha señalado que los flujos de petróleo a través del estrecho de Ormuz han disminuido de 15 millones de barriles a aproximadamente 11 millones, lo que representa una caída considerable en el tráfico, afectando a diversos sectores económicos.
La escalada en los precios del petróleo ha trasladado sus efectos a los mercados de deuda. Los rendimientos de los bonos del Tesoro de EE.UU. han alcanzado cifras elevadas no vistas en más de dos décadas, con un 5,3% en la deuda a 10 años y hasta un 5,66% en la de 30 años. Asimismo, la deuda soberana en Europa, como el bono español, se acerca al 4,2%, mientras que el francés ronda el 5%. Este fenómeno ha contribuido a la depreciación del euro, que ha caído por debajo de 1,12 dólares, un mínimo en 17 meses.
Tendencias en el mercado de gas natural
El gas natural también está experimentando un incremento en sus precios, con los futuros de referencia en Europa, específicamente el TTF holandés, acercándose a los 79 euros por megavatio hora, lo que marca un aumento significativo frente a las semanas anteriores. Según Arne Lohman Rasmussen, analista de Global Risk Management, los recientes ataques hutíes representan una nueva escalada de tensiones que afecta especialmente al mercado del gas natural licuado (GNL), dada la proximidad de los ataques a Qatar.
A pesar de los esfuerzos de los países del G7 para liberar hasta 100 millones de barriles de las reservas estratégicas de petróleo y diésel, los analistas de UBS consideran que esta medida contribuirá solo parcialmente a mitigar el problema de los precios elevados. Las proyecciones de UBS reflejan un ajuste en sus expectativas, elevando el pronóstico para el precio del crudo Brent a 100 dólares por barril y el West Texas a 96 dólares para finales de año, a raíz de la caída continua de reservas y el aumento del riesgo geopolítico en el mercado.
En el ámbito monetario, los inversores están abocados a analizar las actas de las recientes reuniones de la Reserva Federal y el Banco Central Europeo. Las actas de la Fed dejaron entrever que se prevé otra posible subida de tipos de interés antes de que finalice el año, mientras que el BCE muestra un apoyo más matizado a su reciente aumento de 25 puntos básicos, lo que sugiere una política menos restrictiva que la adoptada anteriormente.
La inminente temporada de resultados, que se iniciará la próxima semana, pondrá a prueba las expectativas sobre las inversiones en inteligencia artificial y su capacidad para generar los retornos esperados. Los analistas anticipan que la política actual podría seguir siendo favorable a nuevas subidas de tipos, dado que la inflación se mantiene por encima de los niveles objetivos y la actividad económica continúa sólida, lo que podría alterar significativamente el panorama financiero en los próximos meses.