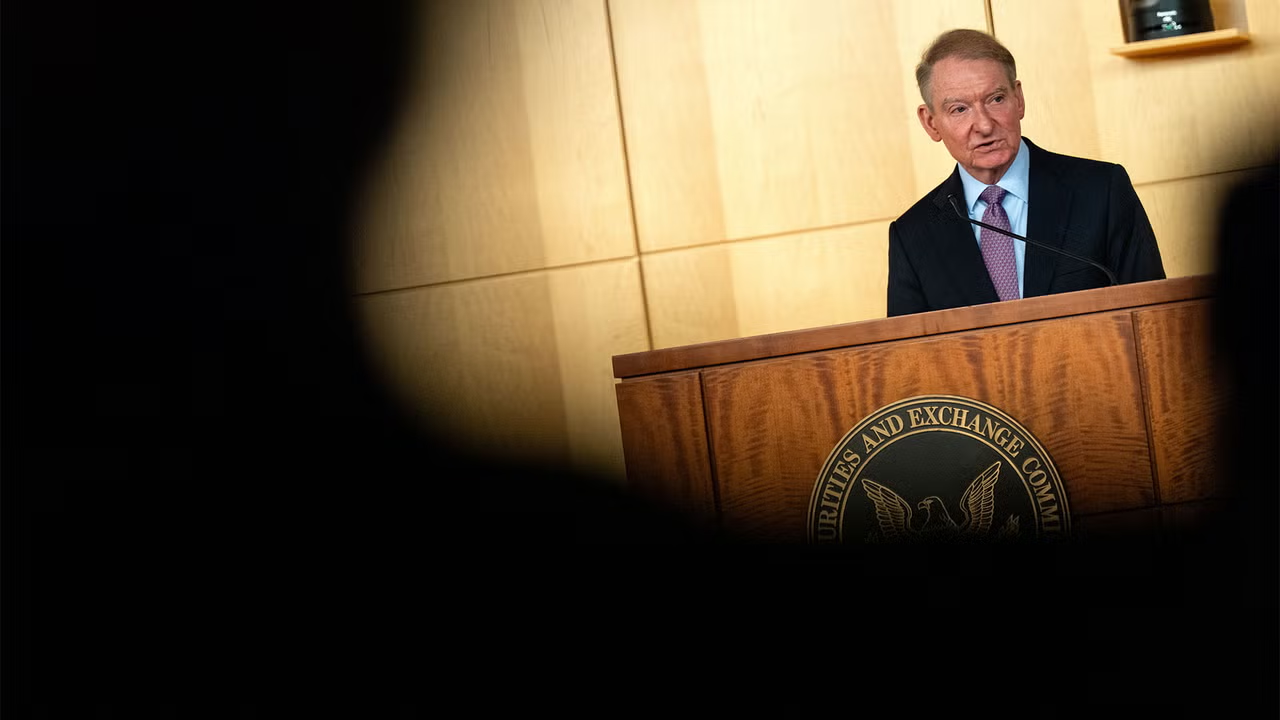
La reciente propuesta de la Comisión de Bolsa y Valores de EE. UU. (SEC) ha generado un intenso debate en el ámbito financiero y ha desatado una oleada de oposición sin precedentes. La SEC sugiere eliminar el requisito de que las empresas públicas presenten informes de ganancias trimestrales, permitiéndoles optar por reportes semestrales en su lugar.
Según la SEC, esta iniciativa tiene dos objetivos claros: reducir los costos de cumplimiento para las empresas al simplificar la preparación de estados financieros y alentar una planificación empresarial a largo plazo, alejándose de la presión por resultados a corto plazo. No obstante, aunque estos argumentos pueden parecer técnicos, la reacción del público ha sido abrumadoramente negativa. Desde la publicación de la propuesta, más de 280,000 cartas de comentarios han sido enviadas, con la gran mayoría expresando su oposición a este cambio. Como referencia, un estudio previo mostró que en 30 años de propuestas, se recibieron menos de 65,000 comentarios en total.
Preocupaciones sobre la transparencia y el costo del capital
Las principales preocupaciones planteadas por los inversores se centran en la reducción de la transparencia que implicaría un aumento en la duración entre los informes de ganancias. Un académico ha destacado que esto podría dificultar el monitoreo del desempeño empresarial y la toma de decisiones, ya que la información clave estaría disponible con menor frecuencia.
Este cambio podría también encarecer el costo del capital para las empresas. Un informe indica que, con menor monitoreo, los inversores podrían exigir mayores retornos debido a la incertidumbre sobre la salud financiera de estas compañías, lo que resultaría en mayores gastos al momento de conseguir financiamiento, ya sea mediante la emisión de acciones o la obtención de préstamos.
Una reacción desmedida
A pesar de que la SEC realiza un proceso de comentarios para adaptar sus regulaciones, la magnitud de la oposición ha sido notable. Más del 99% de las opiniones recogidas son contrarias a la propuesta. Los testimonios de inversores individuales reflejan preocupaciones sobre la pérdida de salvaguardias en la supervisión de la salud empresarial. Algunos citan experiencias personales, como pérdidas significativas en ahorros de jubilación debido a prácticas fraudulentas, enfatizando la importancia de informes regulares para proteger su inversión.
Adicionalmente, la percepción de que los ahorros potenciales en costos de cumplimiento (que la SEC estima en alrededor de 200,000 dólares anuales por empresa) son irrelevantes para una gran corporación ha sido también parte del debate. Los críticos apuntan que cualquier beneficio económico derivado de menos informes se vería rápidamente contrarrestado por un aumento en los costos de capital.
El pronunciamiento de las empresas
Respecto a cómo las empresas podrían reaccionar ante esta opción de reportes menos frecuentes, algunas han manifestado su preferencia por presentar resultados semestrales. Por ejemplo, Eli Lilly ha dejado claro su interés en esta opción, respaldado por encuestas entre ejecutivos financieros que sugieren que cerca del 58% de las empresas entrevistadas se inclinarían por informar con menor frecuencia.
La SEC, liderada por Paul Atkins, sigue evaluando los comentarios antes de tomar una decisión, la cual se espera para finales de 2026. El contexto político, con vacantes en los asientos demócratas de la comisión, podría facilitar la aprobación de esta regla por un número reducido de votos.
Este asunto destaca una tensión entre la necesidad de mantener transparencia en el mercado y a la vez reducir cargas administrativas en las empresas. Mientras la SEC avanza, las próximas decisiones tendrán un impacto significativo tanto en los inversores individuales como en la estructura de reporte de las corporaciones públicas.