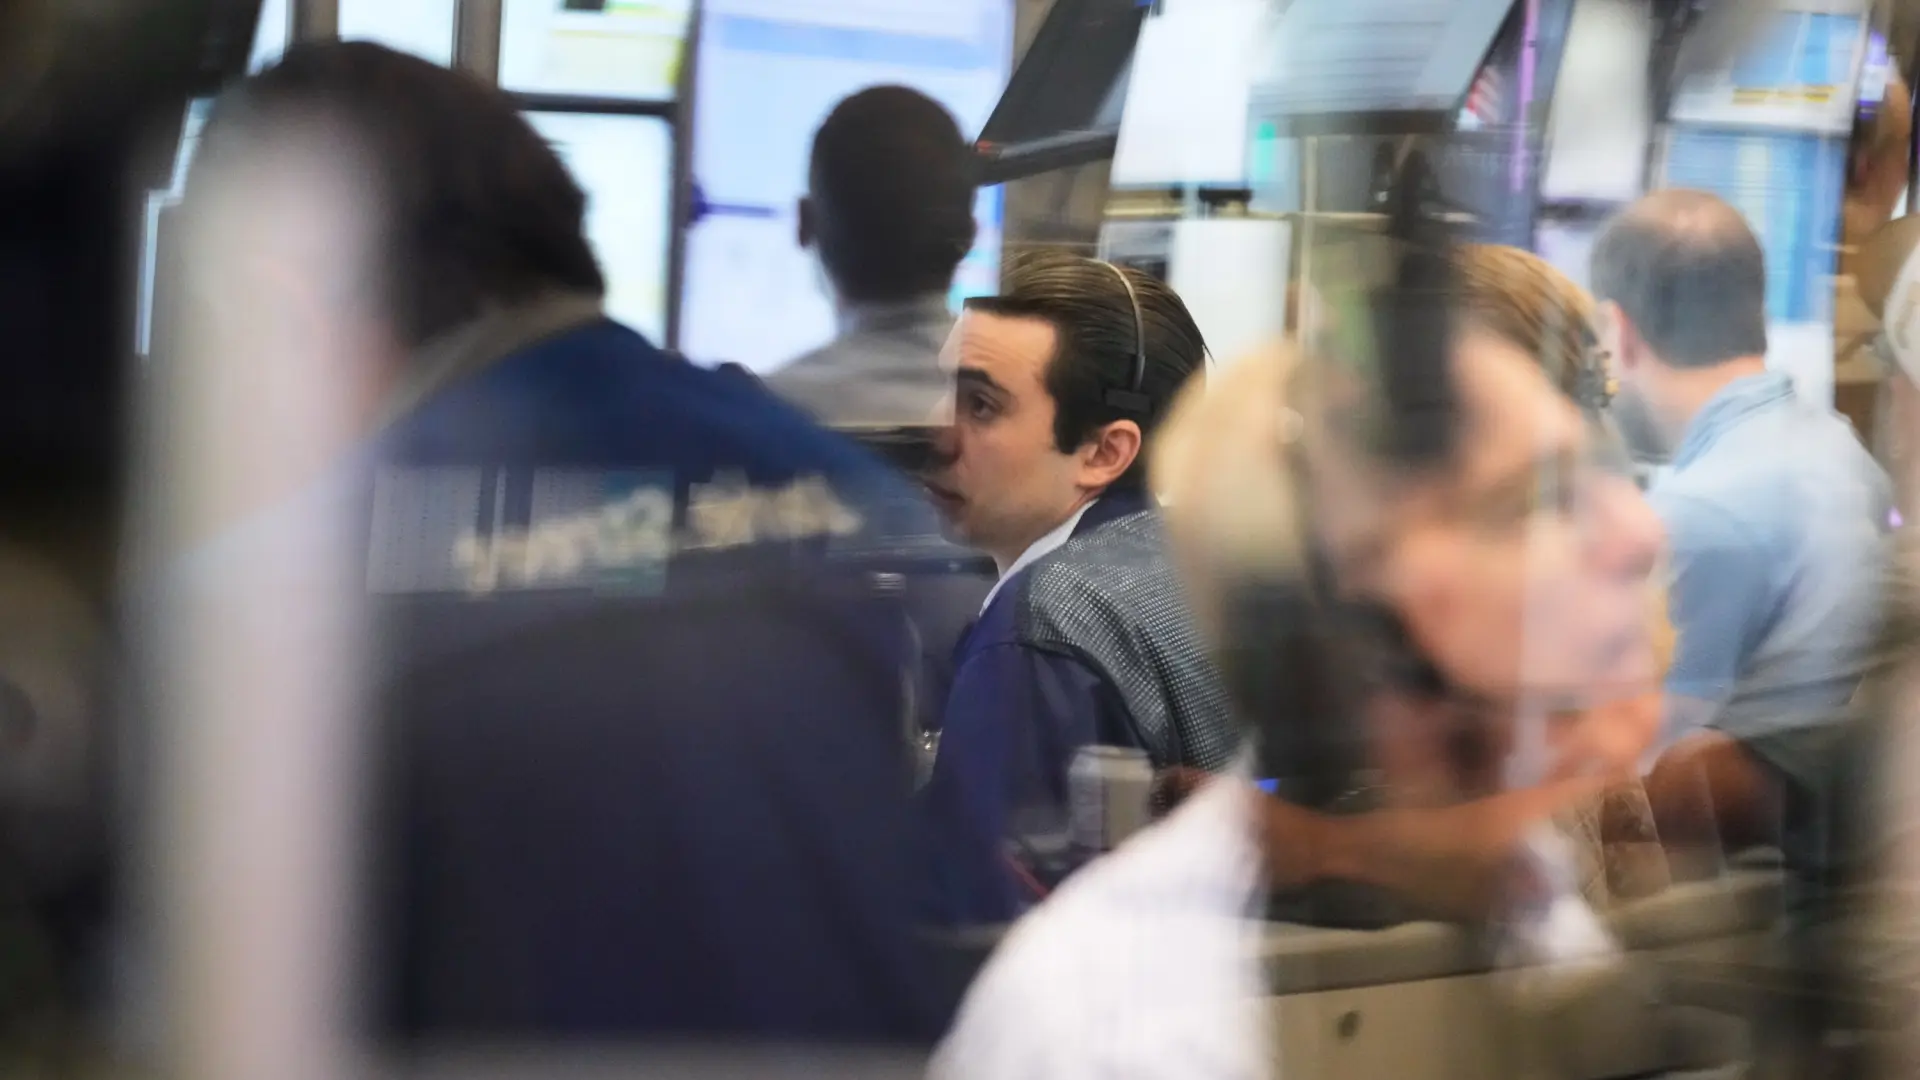
El inicio de octubre ha sido marcado por un ambiente mixto en Wall Street, influenciado por un notable aumento en el rendimiento de los bonos del Tesoro de EE. UU. que ha generado incertidumbre en el mercado. A pesar de este contexto, los inversores se han inclinado por las compras, especialmente en acciones del sector tecnológico, observándose un modesto incremento en índices como el S&P 500 y el Nasdaq, mientras que el Dow Jones ha mostrado más volatilidad, con leves caídas.
El rendimiento de los bonos del Tesoro a 10 años ha alcanzado un preocupante 5,3338%, el nivel más alto desde abril de 2002, y para los bonos a 30 años, la cifra ha llegado al 5,6702%, marcando un aumento significativo y reavivando las preocupaciones sobre la deuda. Estos cambios no sólo afectan a los EE. UU., sino que también resuenan en los mercados globales; por ejemplo, Japón y varios países europeos han visto incrementos similares en los rendimientos de sus bonos, reflejando una tendencia generalizada que podría desestabilizar aún más el panorama financiero.
Impacto de Micron y el Dinamismo en el Sector Tecnológico
En medio de estas fluctuaciones, Micron se ha erigido como una de las destacadas en el sector tecnológico, reportando ingresos récord que superan los 54.230 millones de dólares en su último trimestre. A pesar de un leve descenso del 1,3% en sus acciones, su rendimiento acumulado del 270% en el año sigue siendo impresionante, lo que genera optimismo entre los inversionistas. Además, Alphabet ha lanzado su nuevo modelo Gemini, viendo un aumento en sus acciones de más del 2%, lo que alimenta aún más la confianza en el sector.
A pesar del entusiasta panorama tecnológico, las previsiones en el mercado son cautelosas. Los expertos advierten que, aunque las acciones están cerca de máximos históricos, el alza sostenida de los rendimientos de los bonos podría poner presión a las acciones, lo que genera dudas sobre la continuidad de esta racha positiva. Además, la creciente necesidad de capital impulsada por inversiones en inteligencia artificial podría limitar las alternativas disponibles para los inversionistas.
La Situación Global de la Energía y sus Consecuencias
En el ámbito energético, los precios del petróleo han recuperado terreno, volviendo a superar los 100 dólares por barril, especialmente tras el anuncio de PetroChina de suspender las exportaciones de combustible. Este movimiento se produce en un contexto donde las refinerías chinas están tomando precauciones ante la escasez interna de suministro. A nivel mundial, se observa una presión creciente sobre los mercados energéticos, exacerbada por el conflicto en Ucrania, donde Rusia ha incrementado sus ataques a las infraestructuras energéticas.
Estas acciones han llevado a un entorno de alta incertidumbre, donde la negativa caída de las reservas de combustible podría impactar en los precios en el corto plazo. En Estados Unidos, la Comisión de Bolsa y Valores ha dado un paso adelante al facilitar el acceso de los inversores individuales a los mercados privados, lo que podría ampliar las oportunidades de inversión y diversificación en medio de un panorama volátil.
Desempeño en Europa y Asia
Europa, por su parte, ha comenzado octubre con caídas significativas en sus mercados; el FTSE 100 y el Ibex 35 han disminuido un 1,3%. Estos descensos se alinean con el enfoque en los rendimientos de los bonos y la crisis energética, reflejando la inquietud que caracteriza a muchas economías en este momento. En Asia, los resultados han sido mixtos, con el Nikkei 225 en alza y el Sensex en descenso, mientras los inversores siguen de cerca la evolución de los datos económicos, como los subsidios por desempleo que han presentado una ligera disminución.
Con un panorama financiero complejo y lleno de desafíos, la atención de los mercados se centrará en las próximas decisiones de los bancos centrales y las políticas que se implementen para abordar estas tensiones, tanto en el ámbito de la deuda como en el sector energético.